 Tijuana Metropolitana
Adquirir una propiedad representa una de las decisiones patrimoniales más importantes que puede tomar una persona. Ya sea para vivir, invertir o construir un patrimonio, conocer las opciones de financiamiento y entender sus condiciones es fundamental antes de comprometerse con una mensualidad a largo plazo.
Uno de los primeros pasos consiste en identificar cuánto capital se tiene disponible para el enganche y cuánto sería necesario solicitar al banco. Por ejemplo, si estás considerando adquirir una propiedad con un valor de $5,000,000 de pesos, estos serían dos escenarios ilustrativos:
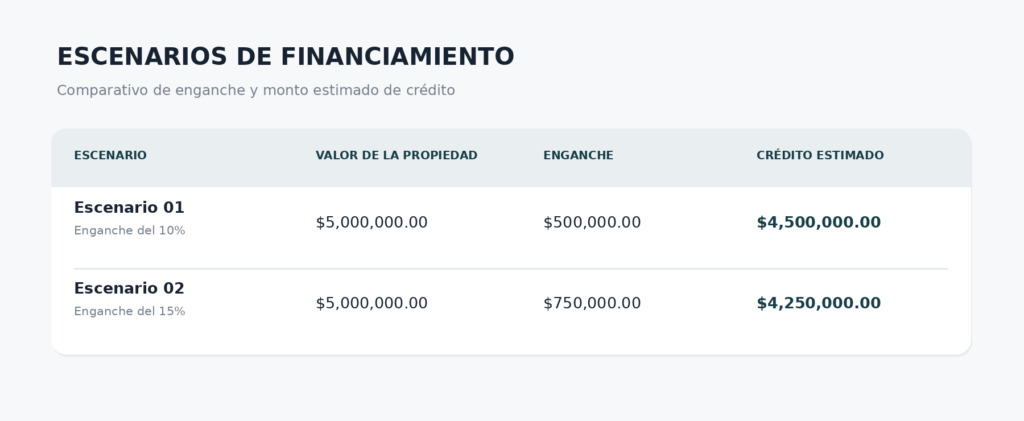 En el primer escenario, el comprador tendría que aportar $500,000 de enganche; en el segundo, $750,000. La diferencia es que, al aportar un enganche mayor, el monto a financiar sería menor. Sin embargo, la mensualidad y el costo total del crédito dependerán de factores como la tasa de interés, el plazo, los seguros, las comisiones y las condiciones específicas de la institución financiera. Por ello, estos ejemplos no representan una cotización bancaria.
¿Qué debes comparar antes de elegir un crédito?
Es importante no fijarse únicamente en la tasa de interés anunciada. También conviene revisar el CAT (Costo Anual Total), que permite comparar el costo del financiamiento considerando diversos elementos del crédito.
De igual manera, hay que conocer la mensualidad real, qué conceptos incluye, si es fija y cuáles son las condiciones para modificarla. El plazo también es relevante: un periodo más largo puede representar una mensualidad menor, pero generalmente implica pagar más intereses durante la vida del crédito.
Otros aspectos que deben revisarse son las comisiones de apertura, el avalúo, los seguros, los gastos notariales y las condiciones para realizar pagos anticipados o abonos a capital. También es necesario considerar que, además del enganche, existen gastos asociados a la adquisición de una propiedad.
Prepárate antes de solicitarlo
Tu historial crediticio también forma parte de la preparación. Pagar puntualmente, mantener bajo control el uso de las tarjetas, evitar adquirir deudas innecesarias antes de solicitar un crédito y revisar tu reporte de crédito son hábitos que pueden ayudarte a llegar mejor preparado. La aprobación, tasa y condiciones dependerán de la evaluación que realice cada institución.
No existe un crédito hipotecario que sea ideal para todas las personas. Cada banco cuenta con productos, requisitos, beneficios y condiciones diferentes. Por eso, la decisión debe tomarse con información, comparando alternativas y considerando la capacidad real de pago.
Antes de comprar una propiedad, conoce lo que tu patrimonio necesita. Una buena decisión inmobiliaria no comienza únicamente al encontrar el inmueble ideal, sino al entender cómo financiarlo de manera responsable.
Puntos adicionales informativos:
- Dependiendo de la tasa y plazo, cada millón puede representar entre $10,000 y $12,000 antes de considerar seguros y otros conceptos.
- El banco evalúa principalmente cuanto puedes destinar mensual al pago de la hipoteca considerando ingresos, deudas actuales, historial crediticio, edad, enganche y condiciones del crédito.
- Como referencia las instituciones bancarias suelen buscar que la mensualidad hipotecaria sea alrededor del 30% de los ingresos mensuales, Esto ayuda a evitar que el pago de la vivienda comprometa demasiado su capacidad financiera.
- El banco siempre te prestará un porcentaje del valor de la vivienda y la otra tú la tendrás que dar como enganche, esto se realiza por que el banco minimiza su riesgo. Es una manera de proteger su dinero, es como hacer una alianza con la institución donde el banco presta una parte, tu aportas otra de recurso propio y la propiedad queda como garantía del crédito.
Por Cristobal Meza Aguilera
Central de condominios
(664) 109 7773